

La crisi abitativa italiana è il risultato di decenni di politiche insufficienti, squilibri territoriali e incapacità di mobilitare il patrimonio esistente. La risposta non può essere una nuova contrapposizione tra proprietà privata e diritto all’abitare. Occorre rendere economicamente conveniente ciò che è socialmente necessario, recuperando il principio di sussidiarietà e costruendo un mercato immobiliare capace di produrre anche valore collettivo.
Una crisi reale, una risposta troppo ideologica
Quando anche chi lavora, dispone di un reddito regolare e possiede una qualificazione professionale non riesce a trovare un’abitazione sostenibile, il problema non riguarda più soltanto le politiche di assistenza sociale. Riguarda la capacità stessa di un sistema economico di organizzare il proprio territorio, distribuire opportunità e consentire alle persone di vivere nei luoghi in cui producono reddito.
È questo il merito dell’intervista a Massimo Bricocoli, direttore del Dipartimento di Architettura e Studi Urbani del Politecnico di Milano, pubblicata da VITA. Ma la diagnosi, in larga misura condivisibile, conduce però a una proposta che merita una discussione molto più approfondita: condizionare i profitti immobiliari, riequilibrare la tassazione sulle rendite, disincentivare gli affitti brevi e aumentare l’offerta alberghiera.
La domanda che manca è piuttosto semplice: quali di queste misure produrrebbero realmente nuove abitazioni accessibili, e in quale quantità?
La crisi abitativa italiana non è nata ieri, né può essere attribuita esclusivamente alle trasformazioni delle grandi città negli ultimi quindici anni. È anche il risultato di decenni nei quali amministrazioni di ogni orientamento politico non hanno saputo programmare adeguatamente l’offerta residenziale, valorizzare il patrimonio pubblico, accompagnare i cambiamenti demografici o costruire strumenti finanziari capaci di attrarre stabilmente investimenti privati nell’abitare sociale.
Pensare che questo deficit storico possa essere recuperato attraverso una penalizzazione fiscale della proprietà privata significa rischiare di confondere la redistribuzione della ricchezza con la produzione di nuove opportunità abitative. Sono obiettivi entrambi legittimi, ma economicamente distinti. E soprattutto non è detto che siano automaticamente complementari.
Il paradosso italiano: milioni di abitazioni, ma non dove servono
Secondo il Censimento permanente dell’ISTAT, nel 2023 il patrimonio abitativo italiano superava 35,6 milioni di unità. Circa 26 milioni erano occupate da residenti, mentre 9,5 milioni risultavano non occupate da residenti oppure utilizzate da persone non residenti.
È una distinzione essenziale. Non significa che esistano 9,5 milioni di case immediatamente disponibili: vi rientrano seconde abitazioni, immobili utilizzati temporaneamente, edifici che necessitano di interventi e proprietà situate in aree con domanda debole.
Ma il dato descrive comunque una caratteristica fondamentale del sistema italiano: il Paese non soffre semplicemente di una carenza nazionale di immobili. Soffre soprattutto di una distribuzione profondamente disomogenea tra abitazioni, popolazione, lavoro, servizi e infrastrutture.
L’ISTAT rileva che nelle città l’84,5% delle abitazioni è occupato da residenti; nelle zone rurali la percentuale scende al 55%, fino al 53,1% nelle aree montane interne.
Le case, dunque, esistono. Ma una parte significativa si trova dove diminuiscono gli abitanti, si riducono i servizi e si restringono le opportunità economiche. Al contrario, nelle aree metropolitane più dinamiche la domanda continua a concentrarsi su un’offerta relativamente rigida, aggravata dalla scarsità di suolo, dai costi di trasformazione e dalla lentezza amministrativa.
È il motivo per cui tassare indiscriminatamente il patrimonio immobiliare non risolve il problema. Un appartamento inutilizzato in un comune dell’Appennino e uno sottratto alla locazione ordinaria in una zona di Milano appartengono alla stessa categoria catastale, ma rispondono a economie territoriali radicalmente diverse.
Una politica nazionale che non riconosca questa differenza rischia di produrre incentivi sbagliati proprio dove il mercato è più fragile.
Il patrimonio immobiliare non coincide con la ricchezza disponibile
Secondo l’ISTAT, quasi tre famiglie italiane su quattro vivono in un’abitazione di proprietà. È un dato che dovrebbe suggerire prudenza a chi descrive la rendita immobiliare come un fenomeno concentrato esclusivamente nelle mani di grandi operatori finanziari.
L’Italia è un Paese nel quale il risparmio familiare è stato storicamente trasformato in patrimonio immobiliare. Una parte di questo patrimonio è stata acquistata attraverso decenni di lavoro, una parte ereditata, una parte utilizzata come forma di sicurezza economica in un sistema previdenziale e sociale percepito come incerto.
La proprietà può certamente generare rendita, anche elevata. Ma proprietà, liquidità e reddito non sono sinonimi.
Un immobile dal valore teorico di 150.000 euro può richiedere 40.000 euro di lavori per essere rimesso sul mercato, avere costi fiscali e condominiali permanenti, trovarsi in un’area nella quale la domanda è insufficiente e impiegare anni per essere venduto. Il proprietario dispone di un capitale patrimoniale, non necessariamente delle risorse per valorizzarlo.
Anche il confronto frequentemente proposto tra il 43% dell’aliquota marginale IRPEF e il 21% della cedolare secca sulle locazioni richiede maggiore rigore. Il primo valore è un’aliquota marginale sul reddito personale; il secondo è un’imposizione sostitutiva sul canone lordo, che non consente la deduzione analitica di molti costi effettivamente sostenuti.
Questo non esclude che vi siano ragioni per rivedere il sistema tributario. Impone però di confrontare rendimenti netti e carichi fiscali complessivi, considerando anche manutenzioni, periodi di mancata locazione, IMU ove dovuta, investimenti e rischi.
Aumentare la tassazione dei canoni non significa automaticamente aumentare il numero di abitazioni disponibili. In alcune condizioni può contribuire a ridurre il rendimento dell’investimento, disincentivare le ristrutturazioni o determinare l’uscita di immobili dal mercato della locazione.
Esistono anche strumenti fiscali che agiscono nella direzione opposta: un prelievo mirato sugli immobili effettivamente inutilizzati in mercati ad alta domanda può incentivare la vendita o la locazione. Ma occorrono definizioni precise, esenzioni motivate e una valutazione degli effetti reali.
Il punto non è sostenere che ogni tassa sia sbagliata. È pretendere che ogni intervento fiscale dichiari quale comportamento intende modificare e come verificarne i risultati.
L’edilizia sociale che manca e lo Stato che non può fare tutto
Nel suo Economic Survey of Italy 2026, l’OCSE evidenzia un dato particolarmente significativo: tra il 2010 e il 2022 il patrimonio abitativo italiano destinato alla locazione sociale è sceso dal 4,2% al 2,4% dello stock complessivo, contro una media OCSE del 7,1%.
Il dato non fotografa un semplice problema di mercato. Documenta l’insufficienza di una componente dell’offerta che dipende direttamente dalle scelte pubbliche e dai modelli istituzionali dell’abitare.
È difficile attribuire esclusivamente ai proprietari privati la responsabilità dell’emergenza quando il segmento di edilizia sociale dovrebbe rappresentare uno degli strumenti fondamentali per affrontare le situazioni nelle quali il mercato non è in grado di garantire condizioni adeguate.
Del resto, la Commissione europea, con l’European Affordable Housing Plan presentato nel dicembre 2025, ha riconosciuto esplicitamente che l’emergenza abitativa richiede un aumento dell’offerta, semplificazione amministrativa e mobilitazione di investimenti pubblici e privati.
Non soltanto trasferimenti o nuove regole sui prezzi, quindi, ma capitale, realizzazioni, strumenti finanziari e collaborazione tra soggetti diversi.
Il limite delle risorse pubbliche non può diventare l’argomento per sottrarre ogni responsabilità allo Stato. Deve diventare, piuttosto, la ragione per ripensarne il ruolo.
Lo Stato non deve necessariamente essere il proprietario, il costruttore e il gestore di ogni nuova abitazione sociale. Deve essere capace di rendere possibile, conveniente e verificabile l’intervento di chi dispone di immobili, capitale, competenze e capacità imprenditoriale.
È la differenza tra un’amministrazione che tenta di sostituirsi al mercato e un’amministrazione che costruisce le condizioni perché il mercato contribuisca anche a realizzare obiettivi collettivi.
La sussidiarietà come infrastruttura economica
Il principio di sussidiarietà orizzontale, riconosciuto dall’articolo 118 della Costituzione, invita le istituzioni a favorire l’autonoma iniziativa dei cittadini, singoli e associati, per lo svolgimento di attività di interesse generale.
Applicarlo all’abitare non significa privatizzare indistintamente una responsabilità pubblica, né trasformare il diritto alla casa in un’attività caritatevole.
Significa riconoscere che cooperative, piccole imprese immobiliari, proprietari, fondazioni, investitori pazienti, enti del Terzo settore e comunità locali possono concorrere alla produzione di risultati socialmente utili.
In questa prospettiva, l’impatto sociale non si misura attraverso le dichiarazioni di principio, ma attraverso risultati osservabili: quanti immobili vengono recuperati, quante famiglie ottengono un’abitazione, a quali canoni, per quanto tempo, in quali territori e con quale continuità.
La redditività non è necessariamente l’antagonista dell’interesse collettivo. Può diventarne una condizione di sostenibilità.
Un investimento immobiliare che genera un rendimento moderato ma stabile, recupera un immobile degradato, offre un contratto di lunga durata a una famiglia e contribuisce a mantenere residenti e servizi in un piccolo comune può avere un impatto sociale molto più concreto di una misura fiscale il cui gettito non viene successivamente trasformato in abitazioni.
Questa è una possibile economia dell’abitare a impatto: non chiedere al capitale privato di rinunciare a essere remunerato, ma premiarlo quando produce benefici pubblici misurabili.
Il caso ITS Italy: quando un immobile marginale diventa un’opportunità abitativa
Un’esperienza interessante, ancora da consolidare e misurare su scala più ampia, viene da ITS Italy, iniziativa privata (che non ha mai ricevuto un euro pubblico) impegnata nel recupero e nella valorizzazione di immobili in territori spesso trascurati dagli investimenti residenziali tradizionali.
Il punto di partenza è diverso da quello delle grandi operazioni di rigenerazione urbana. Non necessariamente costruire nuovi edifici, ma individuare immobili già esistenti, spesso con valori d’ingresso contenuti, per i quali un intervento proporzionato possa creare un’offerta residenziale nuovamente utilizzabile.
A Ozieri, in Sardegna, per esempio, ITS Italy sta studiando l’applicazione di un modello di rent-to-buy su immobili dal prezzo di acquisto relativamente modesto. Ozieri non è vicino ad Olbia, dove il mercato immobiliare è molto più ‘caldo’, ma dista circa 30 minuti. Una delle ipotesi di lavoro prevede un immobile acquistato a 40.000 euro, con ulteriori 15.000 euro circa tra costi di acquisizione, interventi e arredamento, e un canone mensile di 450 euro. Nello stesso paese ci sono oltre 100 case in vendita e solo due case in affitto allo stesso canone.
Su un investimento complessivo di 55.000 euro, il canone annuo teorico di 5.400 euro corrisponde a un (ottimo) rendimento lordo del 9,8%. Un numero che farebbe subito parlare di profitto ‘aggressivo’. Il rendimento effettivo sarà naturalmente inferiore, una volta considerati imposte, manutenzione, eventuali periodi di mancato pagamento e altri costi. Inoltre, nel caso del rent-to-buy, occorre distinguere contabilmente la componente di canone destinata al godimento dell’immobile da quella eventualmente imputata al futuro acquisto. Il reale rendimento netto, fossero scaricabili tutti i costi, e solo sulla componente di rendita è probabilmente intorno ad un dignitoso 4% - considerando i rischi connessi non è un valore certamente scandaloso.
Il dato interessante non è dunque la promessa di un rendimento straordinario, ma la possibilità di costruire un’operazione economicamente comprensibile, su un capitale relativamente contenuto, potenzialmente accessibile anche a piccoli investitori e residenti. Al tempo stesso rende liquido un mercato dove gli affitti, di fatto, non esistono e gran parte del patrimonio immobiliare è affetto da progressivo degrado e abbandono.
La formula può inoltre consentire a un giovane nucleo familiare, spesso anche di recente immigrazione, che non dispone immediatamente del capitale necessario per acquistare di avvicinarsi progressivamente alla proprietà, purché contratto, imputazione dei pagamenti, diritti e rischi siano trasparenti.
È un esempio che non equivalgono ancora a un modello di edilizia sociale. Per qualificarsi come tali dovrebbero dimostrare, oltre alla sostenibilità finanziaria, l’accessibilità economica per famiglie individuate, la stabilità dell’occupazione e benefici territoriali verificabili.
Ma indicano una direzione: un mercato immobiliare sostenibile può nascere anche da operazioni piccole, diffuse e replicate, non necessariamente da grandi investimenti concentrati nelle metropoli.
In Italia, dove gran parte della proprietà immobiliare è frammentata e molti piccoli centri dispongono di un patrimonio sottoutilizzato, questa dimensione può rivelarsi particolarmente interessante.
Gli immigrati non sono soltanto destinatari di politiche sociali: rappresentano una domanda abitativa strutturale
Il dibattito sulla casa continua troppo spesso a ragionare intorno a una popolazione italiana sostanzialmente immutabile. Ma la demografia racconta una realtà differente.
Secondo l’ISTAT, al 1° gennaio 2026 vivevano in Italia circa 5,56 milioni di residenti con cittadinanza straniera, pari al 9,4% della popolazione complessiva. Nel solo 2025 il loro numero è cresciuto di circa 188.000 unità, mentre quello dei residenti con cittadinanza italiana è diminuito di circa 189.000.
Nello stesso anno il saldo migratorio con l’estero, considerando l’intera popolazione, è risultato positivo per circa 296.000 persone. Senza questo contributo, il declino demografico italiano sarebbe stato significativamente più rapido.
Non si tratta di numeri marginali e, soprattutto, non si tratta di un fenomeno provvisorio.
La domanda abitativa delle persone immigrate e delle loro famiglie riguarda l’intero percorso di stabilizzazione: dall’affitto iniziale alla ricerca di un’abitazione più adatta, dal ricongiungimento familiare alla possibile acquisizione della proprietà.
Il mercato, tuttavia, incontra ostacoli specifici: maggiore precarietà contrattuale, difficoltà di accesso al credito, carenza di garanzie, discriminazioni, scarsa conoscenza delle procedure e disponibilità economiche iniziali talvolta limitate.
Secondo i dati ISTAT sui consumi delle famiglie, pubblicati l’8 ottobre 2026, nel 2025 i nuclei composti esclusivamente da cittadini stranieri destinavano il 41,3% della propria spesa complessiva alla voce abitazione, acqua, elettricità, gas e altri combustibili, contro il 35,8% delle famiglie composte soltanto da italiani.
Non si tratta della sola incidenza del canone di affitto, ma il divario mostra quanto il costo dell’abitare pesi sui bilanci delle famiglie con minori risorse disponibili.
Ignorare questa componente della domanda significa progettare il mercato immobiliare di domani utilizzando la demografia di ieri.
Qui esiste uno spazio per interventi privati strutturati: fondi di garanzia per la locazione, servizi di accompagnamento, contratti di lungo periodo, immobili recuperati in aree a costo contenuto, strumenti di acquisto progressivo e partenariati con imprese che necessitano di lavoratori stabili sul territorio.
Si potrebbe immaginare, per esempio, che un gruppo di imprese industriali situate in un comune di provincia contribuisca a garantire l’accesso all’abitazione per i propri dipendenti, mentre un investitore recupera immobili esistenti e li destina a locazioni pluriennali.
Il beneficio sarebbe distribuito: alle famiglie, che otterrebbero maggiore stabilità; alle imprese, che migliorerebbero la capacità di attrarre personale; ai proprietari, che vedrebbero ridursi parte del rischio locativo; alle comunità, che conserverebbero popolazione e domanda di servizi.
Naturalmente, iniziative di questo tipo richiedono regole rigorose. Non devono trasformarsi in forme di dipendenza abitativa dal datore di lavoro, né in segmenti residenziali segregati. L’accesso va costruito su criteri trasparenti, non discriminatori e compatibili con la libertà delle famiglie di scegliere dove vivere.
L’integrazione abitativa non è soltanto una conseguenza dell’integrazione economica. Può diventarne una delle condizioni fondamentali.
Recuperare la periferia non significa semplicemente spostare altrove il problema
La crisi delle grandi città suggerisce un’altra riflessione. Se la concentrazione della domanda abitativa dipende anche dalla distribuzione territoriale del lavoro e dei servizi, limitarsi a costruire più abitazioni nelle aree già congestionate può essere necessario, ma non sufficiente.
Esiste uno spazio intermedio tra i centri urbani più costosi e i territori completamente marginali: comuni serviti da collegamenti ferroviari, periferie urbane già infrastrutturate, piccoli centri prossimi ai distretti produttivi, aree nelle quali il costo del patrimonio immobiliare rimane compatibile con interventi di recupero sostenibili.
Il valore economico di un’abitazione, tuttavia, non dipende soltanto dalle sue caratteristiche edilizie. Dipende dal tempo necessario per raggiungere il lavoro, dalla disponibilità di scuole, dalla qualità dei servizi sanitari, dalla mobilità e dalla possibilità di costruire una vita sociale.
Una casa economica a novanta minuti dal posto di lavoro non è necessariamente una casa accessibile. Se al canone più basso si aggiungono trasporti costosi, la necessità di una seconda automobile e molte ore sottratte alla vita familiare, il vantaggio può scomparire.
Per questo una strategia di riequilibrio territoriale dovrebbe affiancare alla rigenerazione degli immobili anche investimenti mirati in infrastrutture, connettività, servizi e organizzazione del lavoro.
Il lavoro da remoto e quello ibrido possono contribuire a rendere abitabili nuove geografie, ma non sono soluzioni universali. Molte delle professioni maggiormente penalizzate dal costo della casa - sanità, scuola, commercio, assistenza, manifattura e ospitalità - richiedono una presenza fisica quotidiana.
Occorre allora distinguere i territori nei quali la domanda residenziale potrebbe essere riattivata attraverso infrastrutture e incentivi da quelli nei quali il declino economico è talmente profondo che il recupero delle sole abitazioni non produrrebbe risultati duraturi.
La rigenerazione immobiliare, in altre parole, deve accompagnare una strategia di sviluppo locale. Non può sostituirla.
Più alberghi? Una risposta che rischia di spostare il problema
Nell’intervista pubblicata da VITA, Bricocoli propone anche di aumentare l’offerta alberghiera per assorbire una parte della domanda turistica e ridurre la pressione esercitata dagli affitti brevi sul mercato residenziale.
È un’ipotesi che può avere una propria razionalità in circostanze specifiche, ma non costituisce una soluzione generale.
Anche gli alberghi consumano patrimonio immobiliare, richiedono trasformazioni urbanistiche e possono competere con usi alternativi degli edifici. Inoltre, generano occupazione e quindi nuova domanda abitativa, spesso proprio nelle fasce reddituali più esposte al costo degli affitti.
Un albergo realizzato attraverso il recupero di un immobile direzionale inutilizzato può avere un bilancio urbanistico positivo. La riconversione di un intero edificio residenziale in struttura ricettiva può invece sottrarre abitazioni al mercato ordinario.
Analogamente, gli affitti brevi possono effettivamente ridurre l’offerta residenziale nelle zone ad alta pressione turistica, ma non ogni abitazione utilizzata per ospitalità sarebbe necessariamente destinata a una locazione stabile in assenza di tale mercato.
Occorre analizzare la sostituibilità effettiva delle diverse destinazioni d’uso, non stabilire preventivamente che una forma di ospitalità sia socialmente dannosa e un’altra virtuosa.
Anche gli alberghi sono, di fatto, imprese immobiliari (ad alta o altissima intensità finanziaria) che operano per ottenere un rendimento. Se il problema fosse semplicemente l’esistenza di un profitto derivante dall’uso di un immobile, sarebbe difficile comprendere perché quello alberghiero debba essere considerato più accettabile di quello ottenuto da un piccolo proprietario.
La questione corretta riguarda la capacità di carico dei quartieri, la distribuzione dei benefici economici e il saldo complessivo tra domanda turistica, residenza, lavoro e servizi.
Non basta cambiare il modello di ospitalità per creare automaticamente nuove abitazioni accessibili.
Dalla punizione fiscale alla convenienza sociale: sette ‘umili’ proposte per una nuova politica della casa
Una strategia alternativa non può fondarsi sulla sola fiducia nel mercato. Deve riconoscere che le decisioni private dipendono da prezzi, rendimenti, rischi, aspettative e vincoli amministrativi, e che l’interesse pubblico può orientarle attraverso strumenti appropriati.
La questione è progettare un sistema nel quale l’investimento economicamente razionale contribuisca anche all’aumento dell’offerta abitativa accessibile.
1. Incentivi fiscali selettivi per il recupero del patrimonio inutilizzato. Non nuovi bonus generalizzati, ma agevolazioni condizionate all’effettiva immissione dell’immobile sul mercato residenziale per un periodo minimo, per esempio otto o dieci anni. Il beneficio dovrebbe essere subordinato alla conclusione dei lavori, alla conformità dell’abitazione e all’applicazione di canoni compatibili con il mercato locale e con i redditi delle famiglie destinatarie.
2. Riduzione del rischio delle locazioni residenziali. Un fondo di garanzia pubblico-privato potrebbe tutelare i proprietari in caso di morosità incolpevole, accompagnato da strumenti assicurativi e procedure più prevedibili per la risoluzione delle controversie. La protezione delle famiglie vulnerabili deve essere garantita da un sistema di sostegno adeguatamente finanziato, non trasferita integralmente sul singolo proprietario.
3. Semplificazione delle trasformazioni edilizie. Un progetto di recupero di modesta entità non può sopportare costi amministrativi sproporzionati rispetto al capitale investito. Servono procedure più rapide, regole certe e sportelli tecnici capaci di accompagnare le operazioni, mantenendo le necessarie garanzie di sicurezza, legalità e qualità edilizia.
4. Strumenti finanziari dedicati all’abitare accessibile. Fondi rotativi, prestiti agevolati, garanzie parziali, investimenti a impatto e capitale paziente potrebbero finanziare operatori di piccole e medie dimensioni, troppo grandi per i normali strumenti di sostegno familiare ma troppo piccoli per interessare i grandi fondi istituzionali.
5. Partenariati territoriali tra proprietari, imprese, cooperative e amministrazioni locali. Dove le imprese hanno difficoltà a reperire lavoratori perché mancano abitazioni accessibili, il problema residenziale diventa direttamente un costo economico e produttivo. Intervenire insieme può risultare più efficiente che lasciare ogni famiglia e ogni datore di lavoro ad affrontarlo separatamente.
6. Modelli di acquisto progressivo e locazione con opzione di acquisto. Il rent-to-buy non deve essere considerato una formula miracolosa: richiede adeguate tutele contrattuali e una valutazione della sostenibilità finanziaria. Può tuttavia rappresentare una soluzione intermedia tra il mercato tradizionale della locazione e quello del credito ipotecario.
7. Misurazione dell’impatto sociale delle politiche immobiliari. Non basta contare i finanziamenti stanziati, i cantieri annunciati o i metri quadrati riqualificati. Occorre verificare quanti nuovi nuclei familiari hanno effettivamente ottenuto un’abitazione, quale quota del reddito destinano all’alloggio, quanti residenti sono stati stabilizzati nei territori e quale parte del capitale investito è tornata disponibile per nuove operazioni.
L’accessibilità abitativa è un risultato, non un’etichetta.
Quanto potrebbe costare - e rendere - un modello ‘diverso’
Consideriamo una simulazione, puramente illustrativa, relativa al recupero di un piccolo immobile in un territorio dove il valore d’acquisto resta relativamente basso.
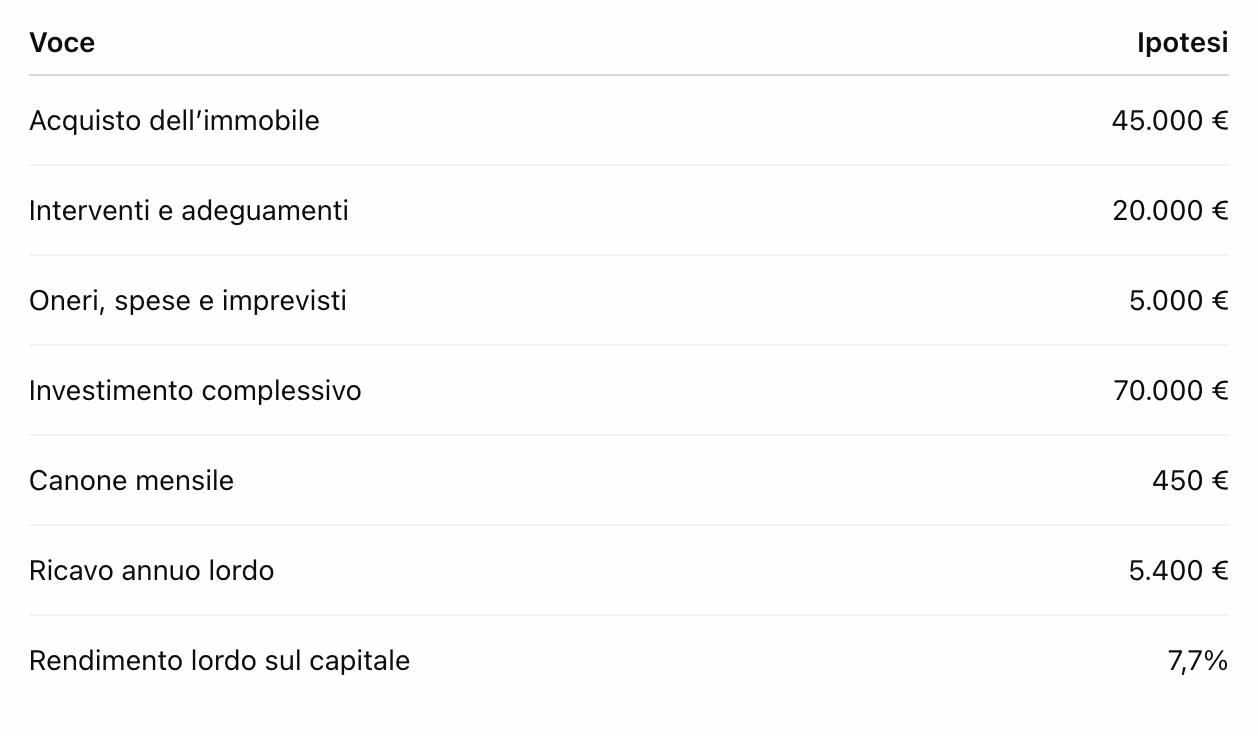
Un rendimento lordo del 7,7% non rappresenta un guadagno netto. Se ipotizziamo un’incidenza complessiva del 30% sui canoni per imposizione fiscale e costi operativi, il rendimento operativo dopo tali voci scenderebbe a circa il 5,4%, prima di eventuali costi finanziari e interventi straordinari.
Si tratta di un investimento potenzialmente sostenibile, ma che può diventare meno interessante in presenza di lavori imprevisti, lunghi periodi di sfitto o maggiore rischio locativo.
Immaginiamo ora che un’amministrazione, anziché introdurre una nuova penalizzazione sulla rendita, decida di sostenere il recupero con un contributo condizionato di 7.000 euro per abitazione, in cambio di un impegno pluriennale a praticare un canone concordato e mantenere l’immobile nel mercato residenziale.
Il capitale netto richiesto al privato scenderebbe a 63.000 euro. La percentuale di rendimento sul capitale effettivamente investito crescerebbe, pur in presenza di un ricavo locativo invariato. L’intervento pubblico non sarebbe destinato a comprare l’intero immobile, ma a rendere praticabile una trasformazione altrimenti meno attraente.
Un programma da 100 milioni di euro, con contributi medi di 10.000 euro, potrebbe teoricamente coinvolgere 10.000 abitazioni, mobilitando investimenti privati significativamente superiori al contributo pubblico.
Non è una previsione di risultato: l’addizionalità degli interventi, la disponibilità degli immobili, l’effettiva domanda e i costi di gestione dovrebbero essere verificati sperimentalmente. Il denaro pubblico non dovrebbe finanziare operazioni che il mercato avrebbe comunque realizzato senza sostegno.
Ma il principio economico è chiaro. La politica pubblica può impiegare risorse limitate per ridurre il differenziale tra il rendimento richiesto dal capitale privato e quello compatibile con un canone accessibile.
Invece di chiedersi quanto patrimonio privato sia possibile tassare, potrebbe chiedersi quanto patrimonio privato sia possibile attivare per ogni euro di risorse pubbliche impiegate.
Il ruolo pubblico rimane indispensabile. Ma deve cambiare
Naturalmente esistono segmenti della domanda abitativa per i quali nessun incentivo al mercato sarà sufficiente.
Le famiglie senza reddito, le persone in condizioni di grave vulnerabilità, chi non dispone di alcuna capacità di pagamento hanno bisogno di politiche pubbliche dirette, sostegni abitativi e servizi sociali.
Sarebbe economicamente scorretto, oltre che socialmente irresponsabile, suggerire che il privato possa risolvere ogni forma di disagio abitativo.
Ma è altrettanto sbagliato pretendere che ogni abitazione accessibile debba necessariamente essere prodotta e gestita dallo Stato, oppure che l’interesse collettivo richieda una compressione generalizzata della redditività immobiliare.
Occorre distinguere almeno tre ambiti: l’emergenza abitativa, che richiede protezione sociale; l’accessibilità per i redditi medi e medio-bassi, che può beneficiare di strumenti misti; e la valorizzazione del patrimonio marginale, per la quale possono essere decisivi incentivi, investimenti e progettazione territoriale.
Questi segmenti comunicano tra loro, ma non possono essere governati con un unico strumento.
Lo stesso principio costituzionale della funzione sociale della proprietà, previsto dall’articolo 42, non implica che il rendimento privato sia illegittimo. Invita piuttosto a costruire un equilibrio tra facoltà proprietarie, interesse generale e regole che rendano compatibili le diverse esigenze.
La sussidiarietà può aiutare a trasformare questa compatibilità da enunciazione giuridica a pratica economica.
La vera questione è creare abitazioni, non individuare un colpevole
La crisi abitativa è diventata uno dei grandi temi politici europei. È comprensibile che mobiliti passioni, proteste e richieste di intervento. Ma l’urgenza sociale non giustifica l’approssimazione economica.
Se il problema è che nelle città mancano abitazioni accessibili, l’obiettivo deve essere aumentarne il numero e la disponibilità effettiva. Se milioni di immobili esistenti non vengono utilizzati stabilmente, occorre capire quali ostacoli impediscono di recuperarli. Se le famiglie non riescono a sostenere i costi della locazione, bisogna agire sui redditi, sui rischi e sui costi, oltre che sull’offerta.
E se lo Stato non dispone delle risorse o della capacità organizzativa per realizzare da solo ciò che non ha saputo assicurare per decenni, la risposta non può essere semplicemente chiedere al privato di rinunciare alla propria convenienza economica.
Deve essere costruire una convenienza nuova.
Una fiscalità che premi ciò che genera disponibilità abitativa; una regolazione che protegga in maniera equilibrata proprietari e inquilini; strumenti finanziari capaci di mobilitare investimenti diffusi; amministrazioni che facilitino il recupero; comunità locali che partecipino alla progettazione e ne misurino i risultati.
Il mercato immobiliare non è necessariamente il nemico della politica sociale. E il profitto non è necessariamente il contrario dell’impatto.
Anzi, nell’Italia delle case abbandonate, delle periferie sottoutilizzate, dei piccoli comuni che perdono abitanti e dei lavoratori che non riescono a vivere vicino al proprio impiego, la sfida più interessante potrebbe essere proprio questa: fare in modo che recuperare una casa, affittarla a condizioni sostenibili e riportare una famiglia in un territorio diventino operazioni economicamente convenienti.
Non c’è alcuna ragione per cui il valore sociale debba nascere soltanto da un sacrificio economico.
La politica della casa dovrebbe smettere di domandarsi come punire la rendita e cominciare a chiedersi come trasformare il capitale immobiliare esistente in un’opportunità abitativa. Perché l’obiettivo non è avere proprietari meno ricchi sulla carta, ma più famiglie che possano permettersi una casa nella realtà.
Fonti e riferimenti
ISTAT, Abitazioni occupate, 11 febbraio 2026.
ISTAT, Indicatori demografici 2025, 31 marzo 2026.
ISTAT, Spese per consumi delle famiglie 2025, 8 ottobre 2026.
OCSE, OECD Economic Surveys: Italy 2026.
Commissione europea, European Affordable Housing Plan, 16 dicembre 2025.
Costituzione italiana, articoli 42 e 118.
ITS Italy, casi operativi e simulazioni immobiliari, 2026.
Nota metodologica: le simulazioni finanziarie e le sette proposte rappresentano elaborazioni editoriali. Gli esempi ITS Italy sono casi aziendali, non dati statisticamente rappresentativi del mercato nazionale.